Comercio, industria y agro: el mapa del impacto
La recesión y la caída del consumo aceleran la baja de empleadores: Argentina perdió 32.290 empresas desde la asunción de Milei
La contracción del tejido productivo formal en la Argentina no muestra señales de piso. De acuerdo con los últimos registros oficiales de la Superintendencia de Riesgos del Trabajo (SRT) correspondientes a julio de 2026, la cantidad de empleadores con al menos un trabajador registrado en el país descendió a 480.067 firmas.
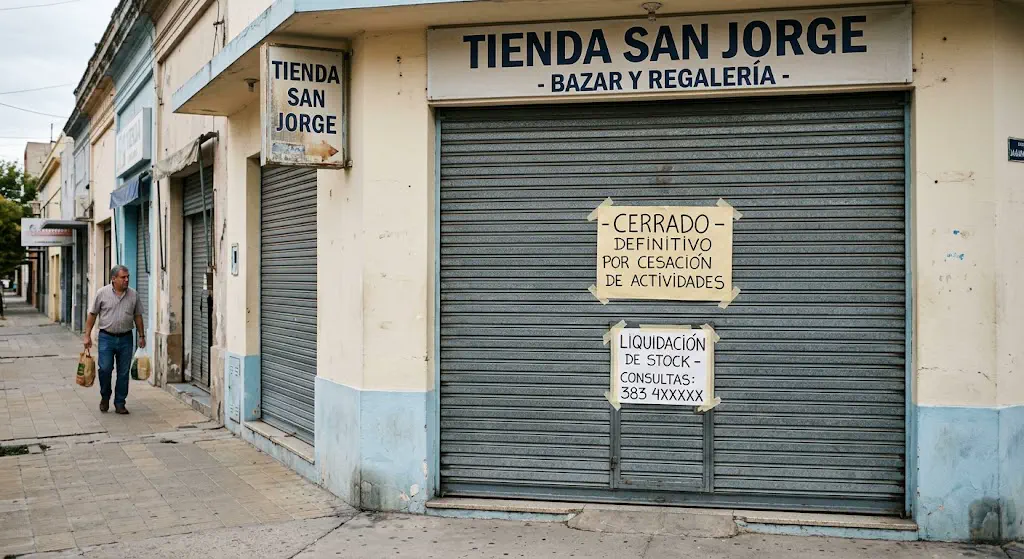
La cifra marca una pérdida neta de 948 empresas respecto a junio y consolida una secuencia preocupante: 18 meses consecutivos de caída en la nómina de unidades productivas.
El balance acumulado desde el cambio de gestión resulta elocuente. En noviembre de 2023 —último mes completo antes de la llegada de Javier Milei a la Presidencia— la Argentina contabilizaba 512.357 empleadores registrados. En los 32 meses transcurridos desde entonces, bajaron las persianas o dejaron de declarar empleados formales 32.290 empresas, lo que equivale a un repliegue del 6,3% del total del parque empresarial formal del país.
El pico de 2024 y un retroceso mensual ininterrumpido
Si se toma como referencia el máximo alcanzado en enero de 2024, cuando la SRT reportó 514.204 firmas declarantes, la pérdida asciende a 34.137 unidades económicas. Ello implica un promedio aproximado de 1.138 cierres o desregistraciones de empleadores por mes a lo largo de los últimos dos años y medio.
Aunque la pérdida neta observada en julio (-0,2% mensual) fue levemente más moderada que los fuertes desplomes registrados entre marzo y mayo pasados, el saldo sigue operando en terreno negativo. La última variación mensual positiva se registró en enero de 2025, tras lo cual el indicador de la SRT encadenó bajas consecutivas de variada magnitud (entre 149 y 2.371 firmas menos al mes).
Comercio, industria y agro: el mapa del impacto
Aunque la SRT aún no difundió el desglose sectorial definitivo del séptimo mes del año, las planillas consolidadas a junio permiten identificar dónde se concentra la mayor erosión. Tres rubros nuclean el corazón del problema:
Comercio minorista y mayorista: fuertemente resentido por el repliegue del poder de compra familiar.
Industria manufacturera: afectada por la menor demanda interna y la competencia de productos importados.
Sector agropecuario: con fluctuaciones asociadas a costos de insumos, liquidez y márgenes operativos.
Entre estas tres ramas productivas acumularon un recorte conjunto superior a las 15.353 firmas empleadoras en lo que va de la gestión, representando casi la mitad de todas las bajas del país.
Pinza económica: importaciones, salarios y cadena de pagos
Especialistas del ámbito académico y empresarial atribuyen la persistente caída a un conjunto de factores macroeconómicos interrelacionados.
"La combinación del aumento en la importación de bienes terminados a bajo costo con la caída del salario real golpea de manera directa a la pyme industrial, que carece de escala para competir en el mercado interno", explicó Hernán Bergstein, economista y docente de la Universidad Nacional de Lanús.
Según el análisis del especialista, el freno del gasto público e infraestructura impacta de forma directa sobre la red de contratistas y proveedores. A ello se suma la tensión en la cadena de pagos: cuando una compañía reduce compras o entra en morosidad, traslada la iliquidez a sus proveedores, desencadenando un efecto en cadena que termina por forzar la salida del circuito formal de las firmas de menor tamaño.
La respuesta de la Casa Rosada
Desde el Poder Ejecutivo, el presidente Javier Milei ha relativizado las lecturas sobre una crisis sistémica de persianas bajas. El mandatario argumentó en recientes intervenciones que una proporción sustancial de las bajas informadas en los registros de la SRT corresponde a emprendimientos unipersonales o pequeños prestadores de servicios con un solo asalariado, por lo que pidió distinguir dichos casos de las quiebras de medianas y grandes compañías con estructuras de personal más amplias.
Asimismo, el equipo económico oficial insiste en que indicadores agregados como la actividad económica global muestran signos de estabilización o recuperación en sectores clave (como minería, energía y servicios financieros), al tiempo que defienden que el ordenamiento de las variables macroeconómicas es la condición indispensable para generar un mercado de trabajo genuino a largo plazo.
Sin embargo, los números de la SRT confirman que, a nivel microeconómico, la recomposición de las pymes y comercios tradicionales sigue postergada. Para las pequeñas empresas del interior golpeadas por las tarifas productivas y la contracción de la demanda local, el margen de maniobra continúa siendo sumamente acotado.