Endeudamiento y pobreza
Pobreza en la Ciudad más rica: 7 de cada 10 familias en barrios populares se endeudan para comprar alimentos
Un informe confirma que el 72% de los hogares en barrios vulnerables recurre a deudas para adquirir comida y medicamentos.
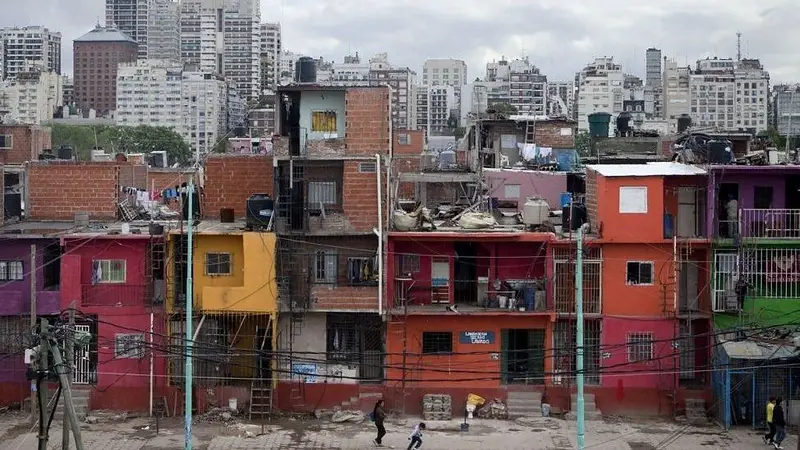
La paradoja estructural de la Ciudad Autónoma de Buenos Aires vuelve a quedar al descubierto con datos contundentes. A pesar de consolidarse como el distrito con mayor presupuesto per cápita de la Argentina, los sectores vulnerables que habitan en la Capital Federal atraviesan un proceso de sobreendeudamiento desesperante, provocado por la constante escalada de la Canasta Básica Alimentaria y el paulatino deterioro del poder adquisitivo.
Un relevamiento integral correspondiente a agosto de 2026, confeccionado de forma conjunta por el Observatorio de Economía Popular, Social y Solidaria (OEPSS) de la Facultad de Ciencias Sociales de la Universidad de Buenos Aires (UBA) y el Movimiento Evita CABA, expone el nivel de asfixia financiera de las barriadas porteñas: el 72% de los hogares en sectores vulnerables mantiene deudas activas, contratadas a través de tarjetas de crédito, préstamos formales o vías de financiamiento informal.
El estudio, que tomó una muestra representativa de 231 hogares distribuidos en 26 barrios informales asentados en el Registro Nacional de Barrios Populares (RENABAP), confirma un cambio drástico en la función del crédito: las herramientas financieras dejaron de ser un motor de consumo de bienes durables o inversión para transformarse en un mecanismo primario de subsistencia biológica y cotidiana.
Entre la población que recurre a alguna modalidad de endeudamiento, 7 de cada 10 familias destinan el dinero de manera directa a la compra de alimentos.
Al analizar el comportamiento de los hogares que utilizan tarjetas de crédito, la investigación evidencia la prioridad absoluta de los gastos esenciales:
El 72,9% utiliza el plástico para comprar comida.
El 69,2% destina el saldo a la adquisición de artículos de higiene personal y limpieza del hogar.
El 50,0% debe financiar gastos de salud, incluyendo medicamentos y tratamientos médicos.
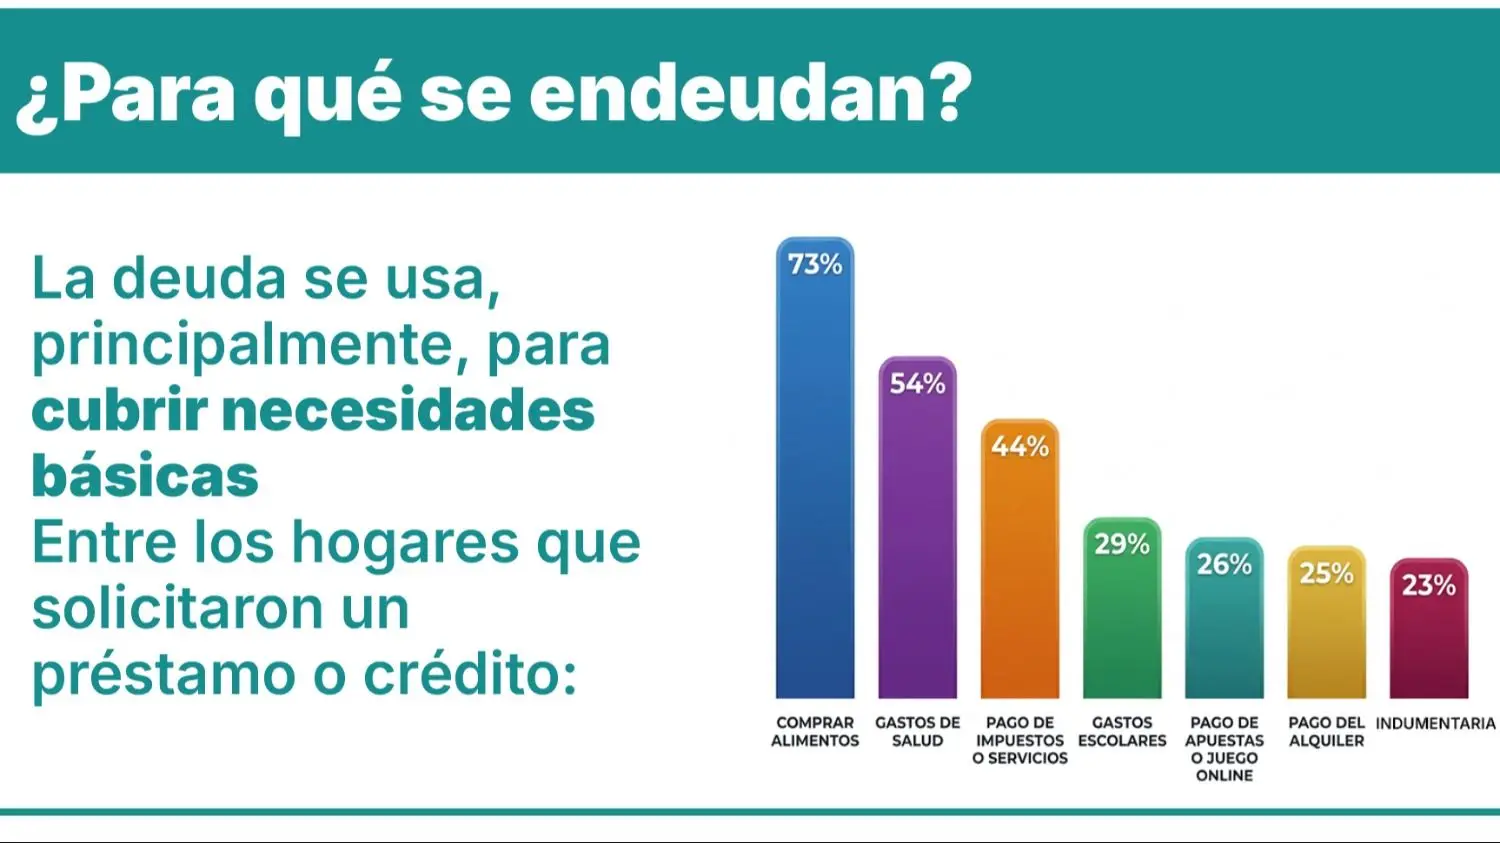
Esta misma dinámica se reproduce sin matices en el caso de quienes solicitan préstamos o créditos: el 72,5% los pide para comprar comida, el 53,5% para imprevistos o insumos sanitarios, y el 44,4% para evitar el corte de servicios públicos y cancelar impuestos de la vivienda.
La consecuencia directa de utilizar deuda para gastos corrientes es la formación de un fenómeno de sobreendeudamiento encadenado. El 52,8% de quienes solicitan préstamos lo hace con el único fin de cancelar deudas contraídas previamente, mientras que el 71,3% de los usuarios de tarjetas de crédito debió solicitar un préstamo para poder cubrir el saldo mínimo o total acumulado en los plásticos.
Ocupados pero precarizados
El estudio desarticula la hipótesis de que la morosidad y el ahogo financiero obedecen a la inactividad laboral. Dentro de los hogares relevados, el 80,5% de las personas trabaja, e incluso un 23,6% cuenta con pluriempleo (dos o más ocupaciones simultáneas) para intentar hacer frente a la inflación.
El cuello de botella radica en la precarización y la informalidad laboral: el 64,5% de los trabajadores se desempeña sin aportes jubilatorios o por cuenta propia en rubros de baja remuneración, como el comercio minorista, la construcción, las tareas de limpieza doméstica y el trabajo comunitario.
Esta falta de formalización frena de golpe el acceso al sistema bancario convencional. Al quedar excluidos de las tasas y líneas tradicionales de crédito, las familias deben desplazarse hacia alternativas digitales o circuitos informales altamente expuestos a tasas usureras:
Apenas el 32% de quienes pidieron un préstamo pudo acudir a una entidad bancaria tradicional.
El 66% financió sus necesidades mediante billeteras virtuales y plataformas fintech como Mercado Pago.
El 62% recurrió al auxilio financiero directos de familiares o conocidos.
El 45% solicitó el clásico "fiado" en los comercios de cercanía del barrio.
El 43% terminó acudiendo a la figura del prestamista barrial.
“Este relevamiento muestra con claridad que el motivo del endeudamiento de los sectores populares es, principalmente, poder vivir", afirmó Jonathan Thea, secretario general del Movimiento Evita CABA. Según el dirigente, el diagnóstico "demuestra que en la pérdida de poder adquisitivo está una de las principales causas de la toma de deuda”, advirtiendo además sobre las condiciones "extorsivas y usurarias" a las que terminan sometidas las familias por la falta de respuesta de la banca institucional.
Niveles récord de morosidad
El estiramiento constante de los ingresos ha derivado en índices de mora inéditos para la economía urbana. En el segmento de créditos y préstamos, el 66,2% de los deudores presenta atrasos, elevando el índice general de morosidad al 70,2%, un número que triplica ampliamente las métricas promedio informadas por el Banco Central de la República Argentina (BCRA) para la banca comercial y billeteras virtuales.
En lo relativo a tarjetas de crédito, el 56% registra demoras acumuladas y la mora del sector escala hasta el 62%.
La fotografía que expone la Capital Federal no es aislada: forma parte de un deterioro social de escala federal. Datos del Instituto Periferias sobre más de 5.000 casos en 15 provincias indican que el 42,3% de los habitantes de barrios populares debió suspender su alimentación durante un día entero por falta de recursos económicos. Un cuadro alarmante que coincide con las mediciones oficiales del INDEC para el primer semestre, donde la pobreza se ubica en el 31,3% de la población urbana (afectando a unos 9,4 millones de personas), la indigencia llega al 6,6%, y la pobreza no indigente continúa en ligero ascenso.