Números en rojo en Fray Mamerto Esquiú
Llevaron al Tribunal de Cuentas la crisis financiera y las demoras previsionales en Fray Mamerto Esquiú
El concejal Adrián Acevedo presentó formalmente la solicitud ante el vocal Juan Cruz Miranda. Exigen revisar los ejercicios 2020-2026 tras detectarse omisiones en los informes municipales ante la Corte de Justicia sobre las contribuciones patronales y demoras de hasta seis meses en el pago de aguinaldos.
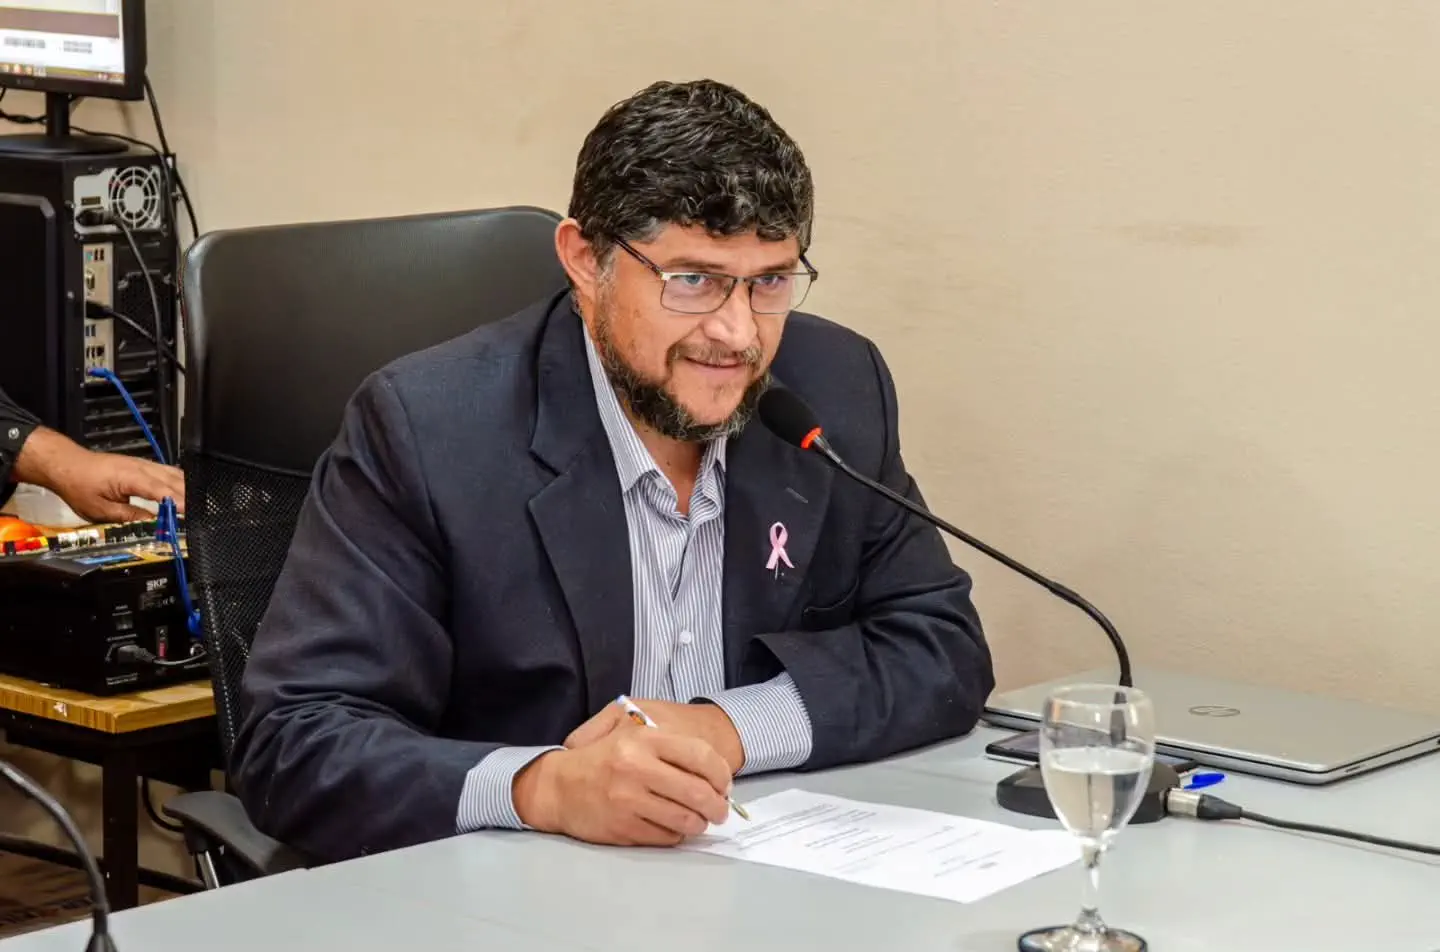
El concejal Adrián Acevedo presentó la solicitud ante el vocal del Tribunal de Cuentas, Juan Cruz Miranda. Buscan fiscalizar los ejercicios de 2020 a 2026 y esclarecer el destino de las contribuciones patronales y los aportes de los trabajadores activos y pasivos.
La situación patrimonial y financiera de la Caja para la Asignación Complementaria Previsional y del Crédito Social del Municipio de Fray Mamerto Esquiú quedó bajo la lupa institucional de la provincia de Catamarca. En medio de creciente preocupación entre pasivos y empleados activos por el cobro a término de sus prestaciones, el concejal Adrián Daniel Acevedo radicó un pedido formal de auditoría integral ante el Tribunal de Cuentas de la Provincia.
El escrito, recibido en audiencia formal por el vocal del órgano fiscalizador, CPN Juan Cruz Miranda, solicita la intervención urgente del organismo para examinar en detalle la contabilidad, administración y ejecución presupuestaria de la institución previsional desde el año 2020 hasta el presente ejercicio de 2026.
Un fallo de la Corte de Justicia que encendió las alarmas
El elemento central que fundamenta la acción impulsada ante el Tribunal de Cuentas radica en las propias actuaciones formuladas por la administración municipal en los tribunales provinciales.
El pasado 22 de septiembre, la Corte de Justicia de Catamarca dictó la Sentencia Definitiva N.º 29/26 en la causa impulsada por Ángel Vicente Tula y otros contra la Municipalidad de Fray Mamerto Esquiú y la Caja de Asignación Complementaria Previsional. En dicho expediente, fue la propia representación legal del Municipio la que admitió expresamente un proceso progresivo de desfinanciamiento y crisis estructural en la institución, argumentando una brecha de desfase entre la actualización de los haberes y los ingresos reales de la Caja.
Sin embargo, el informe arrimado por el Ejecutivo municipal a la Corte omitió datos clave del esquema del sistema previsional local:
Inconsistencia de datos: La Comuna justificó el déficit mencionando únicamente la recaudación del 2% de retención a los trabajadores activos.
Recursos no precisados: Se omitió reportar el estado de ingreso del 3% correspondiente a la contribución patronal del Municipio y el 2% proveniente de los trabajadores pasivos.
"Para evaluar con rigor técnico la viabilidad económica de la Caja no alcanza con mirar una parte de la ecuación. Es imprescindible transparentar si el Municipio está transfiriendo en tiempo y forma las contribuciones patronales que fija la norma y qué destino final han tenido esos fondos públicos", advirtió el edil Acevedo tras la reunión en la capital provincial.
Seis ejercicios bajo revisión técnica
La solicitud presentada formalmente exige al Tribunal de Cuentas el despliegue de inspectores y auditores para realizar un arqueo exhaustivo de los ejercicios 2020, 2021, 2022, 2023, 2024, 2025 y el período transcurrido de 2026.
El plan de auditoría requerido abarca seis ejes sustanciales:
Cruce de aportes y contribuciones: Verificación contable de los ingresos por retenciones a activos y pasivos, junto con la acreditación de las contribuciones patronales a cargo de la Municipalidad de Fray Mamerto Esquiú.
Trazabilidad de fondos: Fiscalización del origen, flujo financiero, registración contable y destino definitivo de la totalidad de las partidas administradas por la entidad.
Análisis de pasivos acumulados: Determinación del déficit operativo real, deudas exigibles, obligaciones pendientes de cumplimiento y estado patrimonial actualizado.
Prestaciones y aguinaldos: Examen metodológico sobre el cumplimiento temporal del pago de las asignaciones complementarias y la liquidación del Sueldo Anual Complementario (SAC).
Aportes extraordinarios: Verificación del destino exacto y la aplicación técnica de cualquier auxilio financiero o asistencia económica de emergencia girada por el Ejecutivo municipal hacia la Caja.
Control interno e institucional: Evaluación del cumplimiento de los marcos normativos vigentes y la efectividad de las herramientas de planificación financiera.
Tensión social y la búsqueda de certezas
La incertidumbre sobre la sustentabilidad de la Caja de Crédito Social no es un hecho aislado en el debate político local. Previamente, el Concejo Deliberante de Fray Mamerto Esquiú había aprobado diversos requerimientos de informes dirigidos al Ejecutivo municipal, los cuales no lograron disipar las dudas operativas sobre la disponibilidad de caja.
El reclamo técnico cuenta con el respaldo explícito de entidades representativas de empleados municipales y agrupaciones de pasivos. "No estamos ante una controversia abstracta ni ante una disputa partidaria; hablamos del sustento diario de familias que aportaron durante toda su vida laboral y que hoy sufren incertidumbre o cobros fuera de término", enfatizó Acevedo.
Si como resultado de las pericias contables surgieran irregularidades administrativas, omisiones en los deberes de funcionarios públicos o desvíos no justificados, la presentación solicita que el Tribunal de Cuentas active de inmediato las acciones sumariales o descargos de responsabilidad previstos por la legislación provincial.