El mapa del ajuste: qué productos salieron de la canasta
El fin del "changuito lleno": las familias compran más veces pero llevan menos y abandonan los supermercados
La radiografía del consumo en la Argentina muestra una transformación estructural en la dinámica del gasto cotidiano.
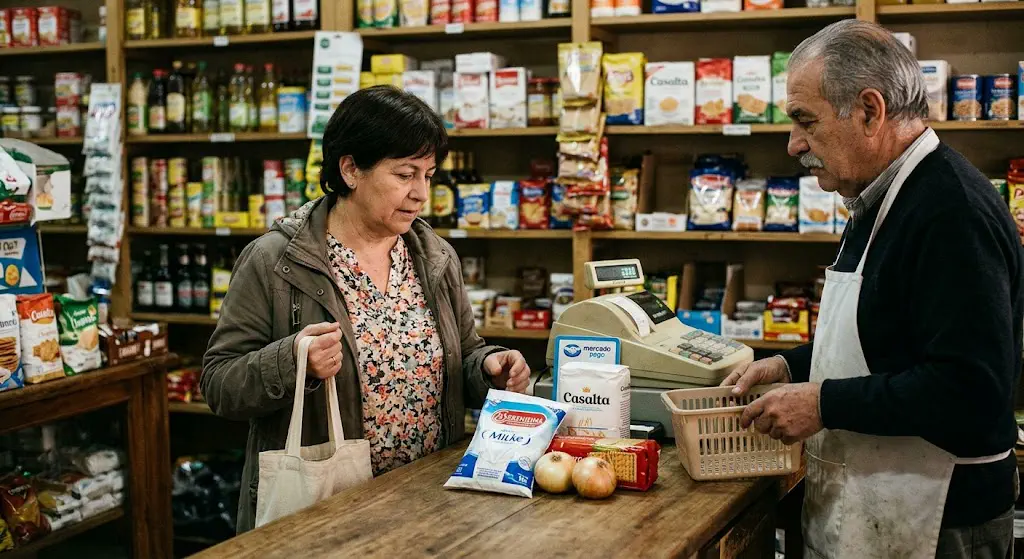
El clásico "changuito lleno" de las compras mensuales en grandes superficies cede terreno aceleradamente frente a una estrategia de subsistencia: la fragmentación del gasto en comercios de cercanía, con compras pequeñas, hiperplanificadas y orientadas a cubrir la necesidad del día.
De acuerdo con el relevamiento de Worldpanel by Numerator, durante el segundo trimestre el volumen del consumo masivo registró un retroceso del 3,7% interanual, acumulando una caída del 2,5% en la primera mitad del año. Sin embargo, el dato más revelador no pasa solo por la contracción del volumen, sino por la conducta en el punto de venta: la frecuencia de compra aumentó un 1,1%, pero con cestas sensiblemente más reducidas. El consumidor concurre más veces a comprar, pero lleva menos unidades en cada visita para no desbordar el presupuesto.
El mapa del ajuste: qué productos salieron de la canasta
El impacto del ajuste en los hogares no se distribuye de manera uniforme. El informe de Worldpanel revela que apenas 3 de cada 10 categorías de productos lograron sostener su volumen o recuperar terreno. Un 44% registró caídas directas, mientras que un 23% comenzó a perder prioridad en la lista de compras familiares.
Entre los rubros con mayores pérdidas en el segundo trimestre se destacan:
Bebidas alcohólicas: sufrieron el recorte más severo, con una contracción del 10,6% en volumen.
Lácteos: registraron una baja trimestral del 7,6%, aunque muestran una ligera amortiguación en el acumulado anual.
Refrigerados y congelados: cayeron un 5,7%, postergados por su mayor costo relativo.
Por su parte, el seguimiento de la Canasta de Consumo de NielsenIQ para el bimestre julio-agosto ratifica esta tendencia con una caída general del 1,6% interanual. La categoría Bebidas cayó un 3,2% (con un desplome del 5,6% en las variantes sin alcohol), mientras que los artículos de Cuidado Personal y Limpieza retrocedieron un 2,7% (arrastrados por un -3,7% en limpieza del hogar y ropa).
En el segmento alimentario, la evolución fue heterogénea. Mientras que los alimentos esenciales retrocedieron un 1,1% y los no esenciales cayeron un 1,7%, rubros específicos como alimentos infantiles, sopas, harinas, pan árabe y tortillas mostraron un desempeño positivo. En el extremo opuesto, gaseosas, jugos listos para tomar y bebidas espirituosas como el whisky encabezaron la nómina de los productos más sacrificados por los consumidores.
La migración de canales: el derrumbe de los hipermercados
El cambio de comportamiento modificó drásticamente el mapa comercial. Durante el segundo trimestre, los hipermercados y supermercados sufrieron un desplome del 12,7% en volumen de ventas. En contraste, los autoservicios y comercios de barrio crecieron un 7,8%.
En los últimos dos años, los formatos de menor tamaño y proximidad ganaron más de dos puntos porcentuales en la participación total del mercado. La explicación reside en la necesidad de controlar el gasto en tiempo real: el gran hipermercado genera tentaciones y consumos secundarios, mientras que el almacén o autoservicio de cercanía permite adquirir únicamente lo necesario para resolver la comida diaria o aprovechar ofertas puntuales con medios de pago digitales.
Esta debilidad del canal supermercadista también se refleja en las estadísticas oficiales del Estado. Según datos del INDEC, las ventas a precios constantes en los supermercados registraron en julio una caída interanual del 2,1%, acumulando un descenso del 2,7% entre enero y julio. Si bien la metodología del organismo oficial difiere de las consultoras privadas (ya que mide exclusivamente la facturación en grandes superficies y no la totalidad del consumo masivo), ambas fuentes confluyen en el mismo diagnóstico: las grandes cadenas están perdiendo la batalla por el bolsillo del consumidor.
¿Hacia dónde va el consumo masivo?
El reordenamiento de los hábitos de abastecimiento responde a una estrategia deliberada de defensa del presupuesto familiar. La acumulación de stock mediante "compras mensuales" quedó relegada a sectores de altos ingresos o a momentos muy puntuales del mes. Para la gran mayoría de los hogares, la regla que gobierna la economía cotidiana es la inmediatez, la búsqueda estricta de precio y la reducción irreductible de las unidades en el changuito.