Atrapados por el crédito: cómo salir de una deuda que no deja de crecer
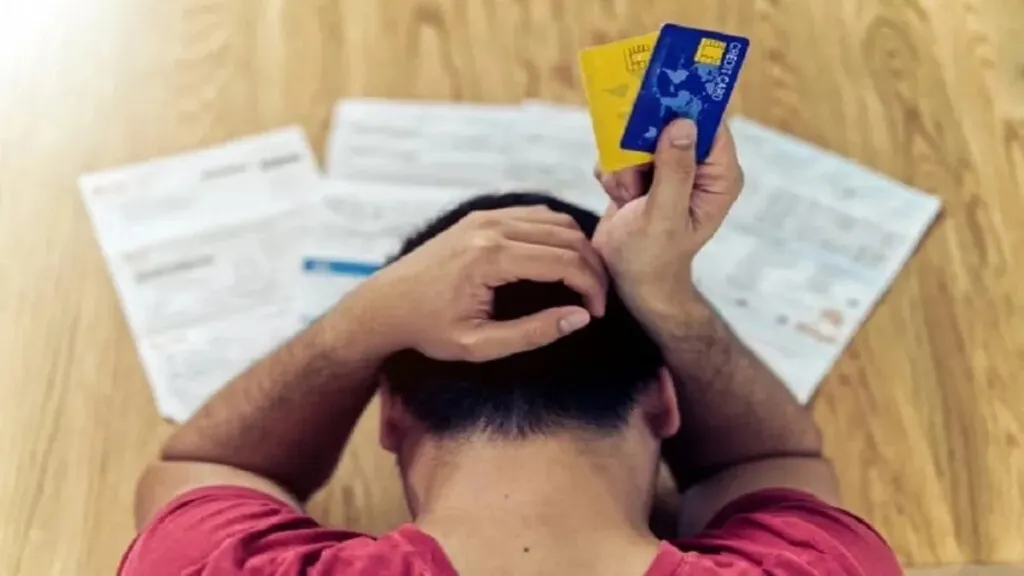
Todo empieza de manera silenciosa. Un gasto imprevisto, una compra en cuotas, una urgencia que parece manejable. Pero con el paso de los meses, lo que era una herramienta se convierte en una carga difícil de sostener. Desde hace más de un año, el endeudamiento de las familias en Argentina no deja de crecer, y cada vez son más los usuarios de tarjetas de crédito que ya ni siquiera logran cubrir el pago mínimo mensual.
En ese punto, el problema deja de ser sólo financiero y se transforma en una espiral. Cuando pasan 30 días sin pagar la tarjeta, comienzan a acumularse dos tipos de intereses que profundizan la deuda. Por un lado, los compensatorios, que son los habituales, aquellos que se suman al capital por el uso del dinero prestado. Pero por otro, los punitorios, que se activan como penalidad por la mora y elevan aún más el monto adeudado. La combinación de ambos hace que el saldo crezca de forma constante, incluso cuando el consumo se detiene.
El caso testigo refleja una realidad extendida: familias que, ante ingresos que no alcanzan, recurren al crédito como una forma de sostener el consumo, pero terminan atrapadas en una lógica donde cada nuevo gasto incrementa una deuda que ya es difícil de controlar. En ese contexto, los especialistas coinciden en que el primer paso, aunque resulte drástico, es cortar de raíz el uso de la tarjeta. No se trata sólo de evitar nuevas compras, sino de frenar el mecanismo que alimenta la mora, donde los intereses más altos recaen sobre los saldos impagos.
Sin embargo, salir de ese circuito no es inmediato. El siguiente movimiento suele ser el acercamiento a la entidad financiera. Negociar, pedir un plan de pagos o refinanciar la deuda aparece como una alternativa necesaria.
En muchos casos, demostrar voluntad de pago permite acceder a condiciones menos gravosas y evita que el problema escale hacia instancias más complejas.
Aun así, el verdadero desafío aparece después. Saldar la deuda, aunque sea en pequeñas cuotas, exige constancia en un escenario económico adverso. Cada pago, por mínimo que sea, ayuda a reducir el saldo y a contener el crecimiento de los intereses, pero requiere una disciplina que muchas veces choca con la realidad de ingresos ajustados.
En paralelo, se vuelve indispensable revisar las cuentas personales. Analizar cuánto se gana y cuánto se gasta deja de ser un ejercicio teórico para convertirse en una herramienta de supervivencia. En esa ecuación, el equilibrio es clave: los egresos no pueden superar a los ingresos si se pretende salir del ciclo de endeudamiento.
Existen otras alternativas, como recurrir a estudios de cobranzas que asumen la gestión de la deuda. Sin embargo, lejos de ser una solución definitiva, suelen implicar nuevos costos. Si bien pueden ofrecer plazos más largos, también incorporan honorarios y recargos que terminan incrementando el monto total a pagar.
La escena se repite en miles de hogares. El crédito, pensado como un alivio momentáneo, se convierte en una trampa cuando los ingresos no acompañan. Y en ese camino, la salida no es inmediata ni sencilla: implica cortar consumos, negociar, pagar de a poco y, sobre todo, replantear la relación con el dinero en un contexto donde cada decisión cuenta.